


IKE - indywidualne konto emerytalne. Jakie ma zalety?
Spośród IKE, IKZE i OKI, o których pisaliśmy w poprzednich poradnikach, to właśnie IKE jest konstrukcją najprostszą – i w wielu przypadkach najbardziej opłacalną w długim terminie. Nie dostajesz żadnej korzyści „tu i teraz” jak przy IKZE, a mimo to jest to jedno z niewielu rozwiązań, w którym przy spełnieniu jednego warunku (wiek) zysk kapitałowy jest zwolniony z podatku w całości, bez względu na to, jak duży ostatecznie urośnie portfel. Im wcześniej to konto założysz, tym więcej realnie zyskasz – i pokażemy Ci dlaczego, na konkretnych liczbach.
Co to jest IKE i jak działa zwolnienie z podatku
Indywidualne Konto Emerytalne (IKE), podobnie jak opisywane wcześniej IKZE i OKI, to „opakowanie” podatkowe – nie osobny instrument. Wewnątrz kupujesz te same akcje, ETF-y czy obligacje, co na zwykłym rachunku maklerskim. Różnica polega na tym, że po spełnieniu warunków wypłaty nie płacisz w ogóle podatku Belki (19%) od zysków kapitałowych ani od dywidend. IKE reguluje Ustawa z dnia 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego (Dz.U. 2004 nr 116 poz. 1205, z późn. zm.) – ta sama, która reguluje IKZE.
Warunki wypłaty bez utraty ulgi są dwa i muszą być spełnione łącznie:
- ukończenie 60. roku życia (albo 55 lat, jeśli masz już nabyte uprawnienia emerytalne),
- dokonywanie wpłat na konto w co najmniej 5 dowolnych latach kalendarzowych (albo wpłacenie ponad połowy wartości środków najpóźniej 5 lat przed złożeniem wniosku o wypłatę).
To wszystko. Żadnych dodatkowych podatków, żadnych progów wartości portfela.
Brak górnego limitu zwolnienia – przewaga nad IKZE i OKI
To jest kluczowa różnica względem obu pozostałych kont, o których pisaliśmy. Na IKZE przy wypłacie po 65. roku życia zapłacisz 10% zryczałtowanego podatku od całej kwoty. Na OKI zwolnienie obejmuje tylko do 100 000 zł średniej wartości aktywów rocznie, a powyżej tego progu wraca podatek liczony od wartości nadwyżki. Na IKE nie ma żadnego górnego limitu wartości portfela objętego zwolnieniem – ogranicza Cię wyłącznie to, ile możesz wpłacić w danym roku, a nie to, ile Twój kapitał może urosnąć.
Przykład: jeśli na zwykłym rachunku maklerskim wypracujesz 100 000 zł zysku, zapłacisz od tego 19 000 zł podatku Belki. Na IKE – niezależnie od tego, czy zysk wyniesie 100 000 zł, czy 500 000 zł – zapłacisz 0 zł, o ile spełnisz warunki wypłaty opisane wyżej.
Limit wpłat w 2026 roku
Roczny limit wpłat na IKE w 2026 roku wynosi 28 260 zł – czyli znacznie więcej, niż realnie odłoży większość studentów czy osób dopiero zaczynających pracę. W praktyce ten limit Cię nie ograniczy. Ważne informacje formalne:
- nie ma żadnej wymaganej wpłaty minimalnej – możesz zasilać konto nawet niewielkimi, nieregularnymi kwotami,
- IKE możesz założyć od 18. roku życia, a jeśli osiągasz dochody z pracy na podstawie umowy o pracę – już od 16. roku życia,
- w danym momencie możesz mieć tylko jedno aktywne IKE, ale możesz bez utraty korzyści przenieść środki do innej instytucji, jeśli znajdziesz lepszą ofertę (np. tańszy rachunek maklerski).
Dlaczego wiek startu liczy się bardziej niż wysokość wpłaty
To najważniejsza rzecz, jaką warto zrozumieć o IKE – i w ogóle o inwestowaniu na wiele dekad. Porównajmy dwie osoby, które przy założeniu uśrednionej, historycznej stopy zwrotu na poziomie 7% rocznie (typowe długoterminowe założenie dla szerokich indeksów akcyjnych, choć niegwarantowane) dochodzą do 60. roku życia:
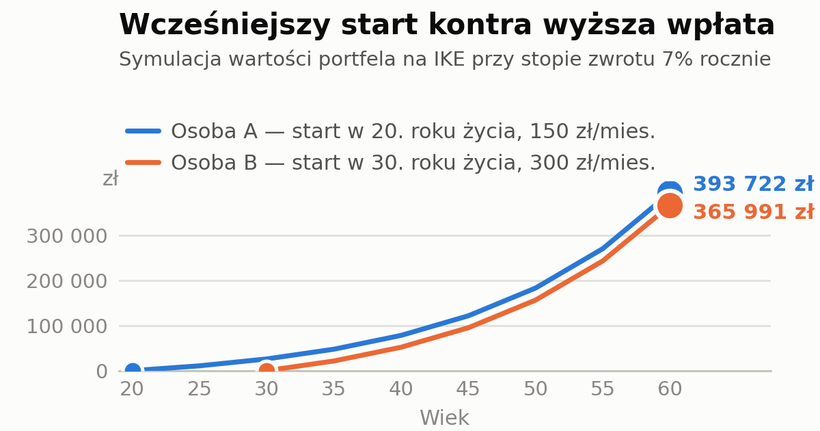
- Osoba A zakłada IKE w wieku 20 lat i wpłaca 150 zł miesięcznie przez 40 lat. Łącznie wpłaca 72 000 zł, a wartość portfela w wieku 60 lat wynosi ok. 393 700 zł (zysk ok. 321 700 zł – w całości bez podatku).
- Osoba B zaczyna dopiero w wieku 30 lat, ale żeby „nadrobić” stracony czas, wpłaca dwa razy więcej – 300 zł miesięcznie przez 30 lat. Łącznie wpłaca 108 000 zł, a portfel po 30 latach jest wart ok. 366 000 zł (zysk ok. 258 000 zł).
Osoba A wpłaciła o 36 000 zł mniej niż Osoba B, a mimo to kończy z portfelem wartym o ok. 27 700 zł więcej. To właśnie efekt procentu składanego – dodatkowe 10 lat, w których zarobiony zysk sam zaczyna zarabiać, ma większą wartość niż podwojenie miesięcznej wpłaty. Te liczby to oczywiście uproszczona ilustracja (rynki nie rosną po równo z roku na rok), ale mechanizm jest realny i to on przemawia za tym, żeby założyć IKE możliwie wcześnie – nawet jeśli na start wpłacisz tam bardzo niewiele.
Wcześniejsza wypłata – co tracisz
Jeśli wypłacisz środki z IKE, zanim spełnisz oba warunki (wiek i 5 lat wpłat), tracisz zwolnienie podatkowe – od wypracowanego zysku zapłacisz standardowy 19% podatek Belki, tak jakby środki cały czas leżały na zwykłym rachunku maklerskim. Ważne: opodatkowaniu podlega tylko zysk, a nie cała wypłacana kwota – wpłacony wcześniej kapitał nie jest traktowany jako dodatkowy dochód. To istotna różnica względem wcześniejszego zwrotu z IKZE, gdzie do dochodu (i opodatkowania według skali 12%/32%) doliczana jest cała wypłacana kwota, łącznie z kapitałem.
A co z samym inwestowaniem – w co kupować na IKE?
IKE to wyłącznie „opakowanie” podatkowe – zasady wyboru konkretnych instrumentów (akcje, akcje ułamkowe, ETF-y, koszty transakcyjne, na co zwracać uwagę przy wyborze rachunku) są dokładnie takie same, jak przy zwykłym inwestowaniu. Szczegółowo opisaliśmy to w naszym podstawowym poradniku Jak zacząć inwestować na giełdzie – zacznij od niego, jeśli dopiero stawiasz pierwsze kroki. Jeśli inwestujesz niewielkie, regularne kwoty, warto też zajrzeć do poradnika Jak inwestować małe kwoty, gdzie skupiamy się na ETF-ach i automatyzacji wpłat – dokładnie tym, co sprawdza się najlepiej także wewnątrz IKE.
IKE, IKZE, OKI – które konto wybrać jako pierwsze
Nie musisz wybierać tylko jednego – wszystkie trzy możesz prowadzić równolegle, budując różne części portfela w różnych „opakowaniach” podatkowych. Jeśli jednak zastanawiasz się, od czego zacząć:
- IKE – najprostszy start. Zero podatku od zysku po spełnieniu warunku wieku, bez górnego limitu wartości portfela, działa niezależnie od tego, czy płacisz realny podatek dochodowy. Dla większości młodych osób to naturalny pierwszy krok.
- IKZE – ma sens dopiero, gdy płacisz realny PIT według skali (czyli zarabiasz na tyle, że odliczenie od podstawy opodatkowania faktycznie coś Ci daje) – patrz nasz poradnik o IKZE.
- OKI (od 2027 roku) – warta rozważenia, jeśli inwestujesz głównie w polskie akcje, obligacje lub polskie ETF-y i zależy Ci na możliwości wypłaty środków bez ograniczeń wiekowych.
Najczęściej zadawane pytania o IKE
Ile trzeba wpłacić na IKE, żeby się opłacało?
Nie ma kwoty minimalnej. Liczy się przede wszystkim czas – im wcześniej otworzysz konto, tym więcej lat pracuje dla Ciebie zwolnienie z podatku i procent składany, nawet przy niewielkich, nieregularnych wpłatach.
Co się stanie, jeśli wypłacę środki z IKE przed 60. rokiem życia?
Tracisz zwolnienie podatkowe i płacisz standardowy 19% podatek Belki, ale tylko od wypracowanego zysku – wpłacony wcześniej kapitał nie jest traktowany jako dodatkowy dochód. To korzystniejsze niż wcześniejszy zwrot z IKZE, gdzie opodatkowaniu podlega cała wypłacana kwota.
Czy mogę mieć jednocześnie IKE, IKZE i OKI?
Tak, wszystkie trzy konta możesz prowadzić równolegle – to nie jest wybór „albo-albo”. Możesz budować różne części portfela w różnych „opakowaniach” podatkowych, w zależności od tego, jakie aktywa i na jaki horyzont chcesz w nich trzymać.
Jaki jest limit wpłat na IKE w 2026 roku?
28 260 zł rocznie – w praktyce limit nieograniczający dla większości młodych inwestorów. Nie ma wymaganej wpłaty minimalnej, więc możesz zasilać konto nawet niewielkimi kwotami.
Czym IKE różni się od IKZE i OKI?
IKE zwalnia z podatku od zysku przy wypłacie po 60. roku życia, bez górnego limitu wartości portfela. IKZE dodatkowo pozwala odliczyć wpłatę od PIT już teraz, ale przy wypłacie płacisz 10% zryczałtowanego podatku od całej kwoty. OKI (od 2027 r.) zwalnia z podatku tylko aktywa polskie, do limitu 100 000 zł, ale bez ograniczeń wiekowych przy wypłacie.
Podsumowanie – checklist
- IKE zwalnia z 19% podatku Belki od zysków kapitałowych i dywidend – bez górnego limitu wartości portfela.
- Warunki bezpodatkowej wypłaty: 60. rok życia (lub 55 lat z uprawnieniami emerytalnymi) oraz wpłaty w co najmniej 5 latach kalendarzowych.
- Limit wpłat w 2026 r.: 28 260 zł – w praktyce nieograniczający dla większości młodych inwestorów.
- Załóż konto jak najwcześniej, nawet z niewielką wpłatą – liczy się czas, nie tylko wysokość wpłaty.
- Wcześniejsza wypłata kosztuje Cię tylko 19% podatku od zysku – wpłacony kapitał nigdy nie jest dodatkowo opodatkowany.
- Zasady wyboru konkretnych instrumentów (akcje, ETF-y) są takie same jak przy zwykłym inwestowaniu – zacznij od naszego podstawowego poradnika o giełdzie.
- IKE, IKZE i OKI możesz łączyć – to nie jest wybór „albo-albo”.
Zobacz także:
redakcja serwisu kontostudenta.pl
ostatnia modyfikacja: 23.09.2026 r. Wykorzystywanie bez zgody redakcji zabronione
Uwagi? Komentarze? Napisz do nas:

Najnowsze artykuły


Najczęściej czytane


polityka prywatności | regulamin serwisu | kontakt
© Kontostudenta.pl 2011-2026. Wszelkie prawa zastrzeżone.